Domain messe-eventmanagement.de kaufen?
Wir ziehen mit dem Projekt
messe-eventmanagement.de um.
Sind Sie am Kauf der Domain
messe-eventmanagement.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain messe-eventmanagement.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **


Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
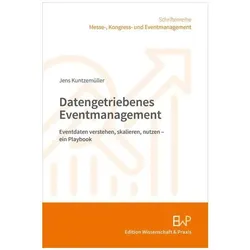
Datengetriebenes Eventmanagement, Fachbücher von Jens KuntzemüllerDas Buch "Datengetriebenes Eventmanagement" von Jens Kuntzemüller bietet eine umfassende Perspektive auf die Rolle von Events in der heutigen Geschäftswelt. Es zeigt auf, dass Veranstaltungen nicht nur organisatorische Herausforderungen darstellen, sondern auch strategische Touchpoints und wertvolle Datenquellen sind. Der Autor vermittelt, wie Organisationen durch einen systematischen, datengetriebenen Ansatz aus verstreuten Informationen wertvolle Erkenntnisse gewinnen können. Das Buch behandelt alle Aspekte des Eventmanagements, von der Datenerfassung über die Analyse bis hin zur Personalisierung und den rechtlichen Rahmenbedingungen. Es richtet sich an Eventmanager, Marketingverantwortliche und Entscheidungsträger, die ihre Veranstaltungen nicht nur planen, sondern auch gezielt steuern und deren Erfolg messbar machen möchten. Mit praxisnahen Methoden, Checklisten und konkreten Anwendungsbeispielen ist dieses Playbook ein wertvolles Arbeitsbuch für alle, die im Eventmanagement tätig sind.59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Parkplatzschild, Besucher* Material: Alu-Paneel (Materialstärke 2 mm) * der Text erscheint in Schwarz bzw. Blau/Weiß * Schildergröße 520 x 110 mm * ohne Bohrungen Alu-Paneel ist eine Aluminium-Verbundplatte, die aus zwei Aluminiumplatten mit einem Polyethylenkern besteht. Die Platten zeichnen sich durch eine dimensionale Stabilität aus, d. h. es besteht keine lineare Expansion unter extremen Temperaturbedingungen. Zudem überzeugen die Platten durch eine erstaunliche Biegefestigkeit bei einem unglaublich geringen Gewicht.18,43 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Zeitmanagement - Das Praxisbuch: Mit effizienter Organisation und Planung zu starkem Fokus und weniger Stress, um bessere Ergebnisse mit geringeremZeitmanagement - Das Praxisbuch: Mit Effizienter Organisation Und Planung Zu Starkem Fokus Und Weniger Stress, Um Bessere Ergebnisse Mit Geringerem Zeitaufwand Zu Erzielen Von Matthias Seenberger, Psiana Verlag, 978-3-96930-531-7, Sprecher: Miriam...8,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Handbuch Messe-, Kongress- und Eventmanagement., Fachbücher von Stefan Luppold, Michael Dinkel, Carsten SchröerDas Handbuch „Messe-, Kongress- und Eventmanagement“ richtet sich gleichermassen an Studierende und Praktiker der sogenannten MICE-Branche. Als Basiswerk stellt es veranstaltungsspezifische Grundthemen dar und erläutert diese. Damit schliesst dieses Handbuch eine seit vielen Jahren vorhandene Lücke in der Grundlagenliteratur des Veranstaltungsmanagements. Die Beiträge verstehen sich als komprimierte Form, um sich mit Schlüsselbegriffen und -themen der Branche zu befassen. Verweise auf Zeitschriften und weitere Publikationen ermöglichen eine Vertiefung der Erkenntnisse. Die Inhalte wurden im dualen Prinzip von Professoren, Dozenten sowie von Vertretern der Ausbildungspartner der beiden DHBW-Standorte Mannheim und Ravensburg geschrieben. Die vorliegende zweite Auflage beinhaltet als aktualisiertes und erweitertes Kompendium rund 80 Beiträge. Dabei wurde darauf geachtet, dass die Begriffe – von „Akkreditierung“ bis „Volunteer“ – ein vollständiges Bild der Messe-, Kongress- und Eventwirtschaft liefern.79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Albatros Klappstuhl Manitu Klappstühle Starker Metallrahmen Faltbarer Stuhl Besucher Konferenz Gast StuhlROBUSTE KONSTRUKTION: Das hochwertige Metallgestell sorgt für Stabilität und eine hohe Tragfähigkeit, selbst bei regelmäßiger Nutzung. Verstärkte Gelenke und sorgfältig verarbeitete Schweißnähte gewährleisten eine lange Lebensdauer. Rutschfeste Kunststoff53,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Datengetriebenes Eventmanagement, Fachbücher von Jens KuntzemüllerDas Buch "Datengetriebenes Eventmanagement" von Jens Kuntzemüller bietet eine umfassende Perspektive auf die Rolle von Events in der heutigen Geschäftswelt. Es zeigt auf, dass Veranstaltungen nicht nur organisatorische Herausforderungen darstellen, sondern auch strategische Touchpoints und wertvolle Datenquellen sind. Der Autor vermittelt, wie Organisationen durch einen systematischen, datengetriebenen Ansatz aus verstreuten Informationen wertvolle Erkenntnisse gewinnen können. Das Buch behandelt alle Aspekte des Eventmanagements, von der Datenerfassung über die Analyse bis hin zur Personalisierung und den rechtlichen Rahmenbedingungen. Es richtet sich an Eventmanager, Marketingverantwortliche und Entscheidungsträger, die ihre Veranstaltungen nicht nur planen, sondern auch gezielt steuern und deren Erfolg messbar machen möchten. Mit praxisnahen Methoden, Checklisten und konkreten Anwendungsbeispielen ist dieses Playbook ein wertvolles Arbeitsbuch für alle, die im Eventmanagement tätig sind.59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Parkplatzschild, Besucher* Material: Alu-Paneel (Materialstärke 2 mm) * der Text erscheint in Schwarz bzw. Blau/Weiß * Schildergröße 520 x 110 mm * ohne Bohrungen Alu-Paneel ist eine Aluminium-Verbundplatte, die aus zwei Aluminiumplatten mit einem Polyethylenkern besteht. Die Platten zeichnen sich durch eine dimensionale Stabilität aus, d. h. es besteht keine lineare Expansion unter extremen Temperaturbedingungen. Zudem überzeugen die Platten durch eine erstaunliche Biegefestigkeit bei einem unglaublich geringen Gewicht.18,43 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
Zeitmanagement - Das Praxisbuch: Mit effizienter Organisation und Planung zu starkem Fokus und weniger Stress, um bessere Ergebnisse mit geringeremZeitmanagement - Das Praxisbuch: Mit Effizienter Organisation Und Planung Zu Starkem Fokus Und Weniger Stress, Um Bessere Ergebnisse Mit Geringerem Zeitaufwand Zu Erzielen Von Matthias Seenberger, Psiana Verlag, 978-3-96930-531-7, Sprecher: Miriam...8,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Siekmeier, Susanne: Professionelles EventmanagementProfessionelles Eventmanagement , Die Organisation von Veranstaltungen ist eine logistische Herausforderung. Ob interne Firmenveranstaltungen oder Kundenveranstaltungen mit Außenwirkung - die professionelle Vorbereitung ist das A und O für ein rundum gelungenes Event. Der Schlüssel zum Erfolg liegt in einer guten Vorbereitung mit Liebe zum Detail. Aber gute Planung, reibungslose Durchführung und sorgfältige Nachbereitung erhalten in der Praxis oft nicht den ihnen gebührenden Stellenwert. Dabei geht es doch um so wichtige Menschen wie Kunden und Mitarbeiter. Dieser Ratgeber hilft Ihnen Events optimal zu organisieren und liefert Ihnen praktische Hinweise, damit die Veranstaltung für Sie und Ihre Gäste einzigartig wird. Susanne Siekmeier, IHK-geprüfte Eventmanagerin, liefert Ihnen - aus der Praxis für die Praxis - Tipps zu Themen wie Bewirtung, Logistik, Programm, Location und rechtlichen Vorschriften. Darüber hinaus erhalten Sie praktische Checklisten sowie nützliche Adressen. Downloadmaterial mit Checklisten und Vorlagen ergänzt das Leseangebot. , Bremsen & Bremsenteile > Motorrad- & Rollerteile & -zubehör , Erscheinungsjahr: 20240131, Produktform: Kartoniert, Autoren: Siekmeier, Susanne, Seitenzahl/Blattzahl: 217, Keyword: Assistenz; Eventmanagement; Hausmesse; Korrespondenz; Kundenevent; Messeplanung; Officemanagement; Ratgeber; Veranstaltungsmanagement; Veranstaltungsorganisation, Fachschema: Wirtschaft, Warengruppe: HC/Wirtschaft/Sonstiges, Fachkategorie: Volkswirtschaft, Finanzen, Betriebswirtschaft und Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: BusinessVillage GmbH, Verlag: BusinessVillage GmbH, Verlag: BusinessVillage GmbH, Länge: 207, Breite: 143, Höhe: 13, Gewicht: 292, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.